1.7k
Shares
.png)


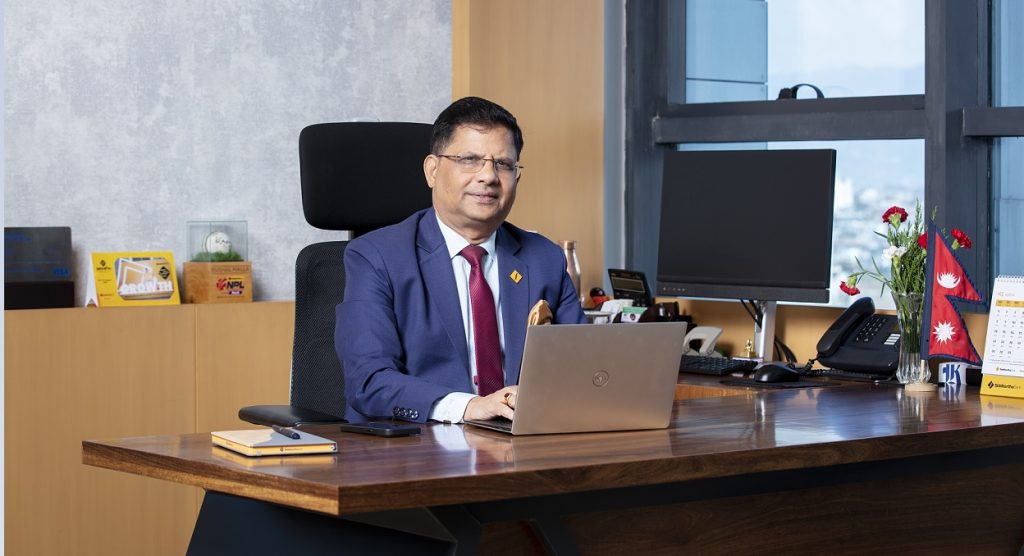
काठमाडौं । बैंक तथा वित्तीय संस्थामा पर्याप्त तरलता भए पनि कर्जा विस्तार अपेक्षित रूपमा हुन नसकेको र खराब कर्जा बढिरहेको अवस्थामा बैंकहरूले कर्जाको आकार बढाउनुभन्दा त्यसको गुणस्तरमा ध्यान दिनुपर्ने सिद्धार्थ बैंकका प्रमुख कार्यकारी अधिकृत रामेश्वरप्रसाद बस्यालले बताएका छन्।
अनलाइनखबरसँगको कुराकानीमा बस्यालले कर्जा विस्तार र जोखिम व्यवस्थापनलाई परस्पर विरोधी रूपमा हेर्न नहुने बताए। उनका अनुसार सही ग्राहक, सही क्षेत्र, उचित कर्जा संरचना र जोखिमअनुसारको मूल्य निर्धारणसहित कर्जा प्रवाह गर्न सके बैंकको दीर्घकालीन स्थायित्व बलियो हुन्छ।
उनले बैंकहरूको अहिलेको मुख्य लक्ष्य कर्जाको मात्रा बढाउनु मात्र नभई गुणस्तरीय कर्जा वृद्धि हुनुपर्ने बताए। कर्जाको भुक्तानीको मुख्य आधार व्यवसायले सिर्जना गर्ने आम्दानी र नगद प्रवाह हुनुपर्ने तथा धितोलाई दोस्रो सुरक्षाका रूपमा हेर्नुपर्ने उनको भनाइ छ।
बस्यालका अनुसार कर्जा जोखिम घटाउन बैंकले कर्जा स्वीकृत हुनुअघि नै ग्राहकको व्यवसाय, बजार, व्यवस्थापन क्षमता, नगद प्रवाह तथा सम्भावित जोखिमको मूल्यांकन गर्नुपर्छ। कर्जा वितरणपछि पनि कारोबारमा आएको गिरावट, किस्ता भुक्तानीमा ढिलाइ लगायतका संकेतलाई समयमै पहिचान गरी अनुगमन गर्न आवश्यक रहेको उनले बताए।
परिस्थितिजन्य कारणले अस्थायी समस्यामा परेका व्यवसायलाई नियामकीय व्यवस्थाभित्र रहेर पुनर्संरचना वा पुनर्तालिकीकरणको सुविधा दिन सकिने बस्यालले बताए। तर नियतवश दायित्व पूरा नगर्ने वा दीर्घकालीन रूपमा समस्यामा रहेका ऋणीका हकमा भने प्रभावकारी असुली प्रक्रिया अघि बढाउनुपर्ने उनको भनाइ छ।
उनले अहिले निर्माण, रियल इस्टेटसँग सम्बन्धित व्यवसाय तथा साना–मझौला उद्यममा निष्क्रिय कर्जा केही बढेको देखिए पनि एउटै क्षेत्रका सबै व्यवसायलाई समान जोखिममा राखेर हेर्न नहुने बताए। व्यवसायको प्रकृति, ऋण संरचना, नगद प्रवाह र व्यवस्थापन क्षमताअनुसार जोखिम फरक हुने उनले स्पष्ट पारे।
साना तथा मझौला उद्यम अर्थतन्त्र, रोजगारी र स्थानीय उत्पादनको महत्वपूर्ण आधार भएकाले कठिन अवस्थामा बैंक पूर्ण रूपमा जोखिमबाट टाढा रहन खोज्दा अर्थतन्त्रको पुनरुत्थान प्रभावित हुन सक्ने बस्यालले बताए। त्यसैले जोखिमको उचित मूल्यांकन गर्दै आवश्यक कर्जा प्रवाह गर्नुपर्नेमा उनले जोड दिए।
बढ्दो डिजिटल कारोबारसँगै बैंकिङ सुरक्षामा पनि चुनौती थपिएको बस्यालले बताए। सिद्धार्थ बैंकले मोबाइल तथा इन्टरनेट बैंकिङ, क्यूआर भुक्तानी, अनलाइन खाता खोल्ने, कार्डलगायत डिजिटल सेवाको विस्तार गरिरहेको उनले जानकारी दिए।
डिजिटल सेवा विस्तारसँगै साइबर सुरक्षा, डेटा गोपनीयता र ग्राहक सचेतनालाई प्राथमिकतामा राखिएको उनले बताए। गलत क्यूआर, फिसिङ, ओटीपी दुरुपयोग तथा सामाजिक इन्जिनियरिङबाट हुने ठगीबारे ग्राहकलाई नियमित रूपमा सचेत गराउनुपर्नेमा उनले जोड दिए।
उनका अनुसार डिजिटल बैंकिङको सफलता एप डाउनलोड वा कारोबारको संख्याबाट मात्रै मापन गर्न मिल्दैन। देशका विभिन्न भूगोल र फरक डिजिटल साक्षरता भएका ग्राहकले सहज र सुरक्षित रूपमा सेवा प्रयोग गर्न सके कि सकेनन् भन्ने कुरा पनि महत्वपूर्ण हुन्छ।
हालको आर्थिक अवस्थामा तरलता पर्याप्त भए पनि निजी क्षेत्रको आत्मविश्वास, उपभोग, निर्माण तथा नयाँ लगानी अपेक्षित गतिमा नबढ्दा कर्जाको मागमा संकुचन देखिएको बस्यालले बताए।
उनले डिजिटल अर्थतन्त्र, पर्यटन, जलविद्युत् तथा नवीकरणीय ऊर्जा, आयात प्रतिस्थापन, निर्यातमुखी व्यवसाय, स्वास्थ्य, शिक्षा तथा साना–मझौला उद्यममा लगानीको सम्भावना रहेको बताए। रेमिट्यान्सलाई उपभोगमा मात्रै सीमित नराखी लगानी र उद्यमशीलतासँग जोड्न सके अर्थतन्त्रको संरचनात्मक क्षमता बढाउन सकिने उनको धारणा छ।
यद्यपि सम्पत्तिको गुणस्तर, नीतिगत अनिश्चितता, परियोजना कार्यान्वयनमा ढिलाइ, अनौपचारिक अर्थतन्त्र तथा साइबर जोखिमलाई बैंकिङ क्षेत्रका प्रमुख चुनौतीका रूपमा बस्यालले औंल्याएका छन्। कर्जामा अत्यधिक प्रतिस्पर्धाले जोखिम मूल्यांकनलाई कमजोर बनाउन सक्ने भएकाले बजार हिस्सा बढाउने दबाबभन्दा कर्जाको गुणस्तरलाई प्राथमिकता दिनुपर्ने उनले बताए।
सिद्धार्थ बैंकले महिला तथा साना–मझौला उद्यमीलाई लक्षित कर्जा योजनासँगै वित्तीय परामर्श र डिजिटल कारोबारमा जोड्ने प्रयास गरिरहेको पनि बस्यालले बताए।
उनका अनुसार वित्तीय समावेशीकरण भनेको खाता खोल्ने संख्यामा मात्र सीमित नभई ग्राहकले नियमित बचत, डिजिटल कारोबार र वित्तीय सेवाको प्रभावकारी उपयोग गर्न सकेको अवस्थासम्म पुग्नुपर्छ।