911
Shares
.png)


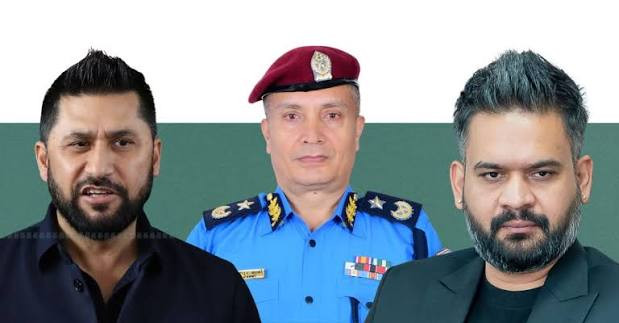
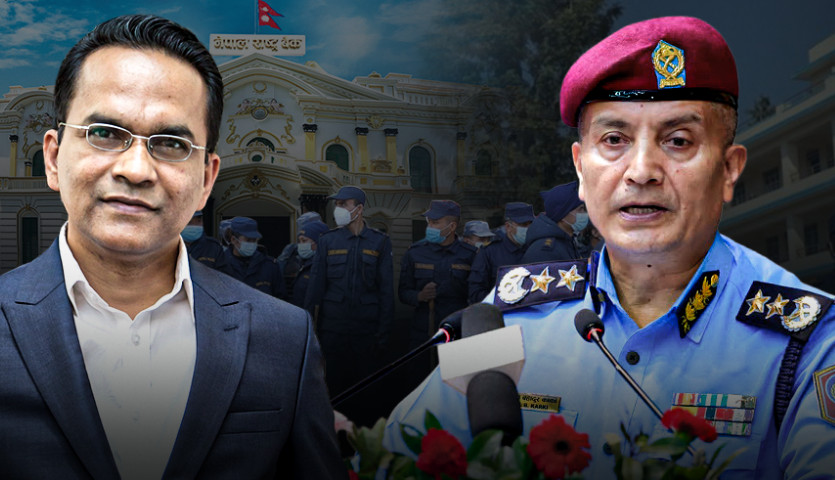
काठमाडौँ । नेपाल इन्भेस्टमेन्ट मेगा बैंकका प्रमुख कार्यकारी अधिकृत ज्योतिप्रकाश पाण्डेलाई स्मार्ट टेलिकमको धितो बिक्री प्रकरणमा पक्राउ गरिएको विषयले नेपालको बैंकिङ नियमन र प्रहरी अनुसन्धानको सीमाबारे गम्भीर प्रश्न उठाएको छ ।
सर्वोच्च अदालतले पाण्डेलाई हिरासतमा राख्नुपर्ने आधार नदेखिएको भन्दै हाजिरी जमानीमा रिहा गर्न आदेश दिएपछि पनि सोही प्रकरणमा बैंकका अध्यक्ष तथा सञ्चालक समितिका सदस्यविरुद्ध पक्राउ पुर्जी जारी भएपछि विवाद थप चर्किएको हो ।
स्मार्ट टेलिकमले लामो समय ऋण नतिरेपछि नेपाल राष्ट्र बैंकको निर्देशनअनुसार एनआईएमबीले धितोमा रहेका टावर तथा उपकरण लिलामी गरी ४ अर्ब ६० करोड रुपैयाँ ऋण असुल गरेको समाचारमा उल्लेख छ । बैंकले कर्जा असुलीका लागि धितो बिक्री गरेको विषयलाई नै प्रहरीले अनुसन्धानको आधार बनाएको छ ।
तर, कानुनी प्रश्न भने धितो बिक्री गर्न बैंकलाई अधिकार थियो कि थिएन भन्नेमा केन्द्रित छ । बैंक तथा वित्तीय संस्थासम्बन्धी ऐन (बाफिया) को व्यवस्थाअनुसार ऋणीले कर्जा नतिरेमा बैंकले धितो लिलाम गरी साँवा–ब्याज असुल गर्न सक्ने व्यवस्था छ । सुरक्षित कारोबारसम्बन्धी कानुनी व्यवस्थाले पनि दर्ता भएको धितोमा ऋणदाता बैंकको प्राथमिक हक स्थापित गर्ने तर्क गरिएको छ ।
यहीँबाट मुख्य विवाद सुरु हुन्छ । बैंक तथा वित्तीय संस्थाको नियमन, सुपरिवेक्षण र वित्तीय अनुशासन कायम गर्ने जिम्मेवारी नेपाल राष्ट्र बैंकको हो । राष्ट्र बैंकले बैंक तथा वित्तीय संस्थासम्बन्धी नियमन, निर्देशन र सुपरिवेक्षणका लागि छुट्टै संरचना सञ्चालन गर्दै आएको छ ।
अपराध भएको स्पष्ट आधार भएमा प्रहरी अनुसन्धान गर्न पाउने अधिकारबाट भने वञ्चित हुँदैन । तर, बैंकले कर्जा असुली गर्दा अपनाएको प्रक्रिया, धितोको मूल्यांकन वा लिलामी बैंकिङ अभ्यास र नियामकीय मापदण्डअनुसार थियो कि थिएन भन्ने विषयमा प्रहरी नै समानान्तर बैंकिङ नियामक बन्ने अवस्था सिर्जना हुनु गम्भीर प्रश्न हो ।
समाचारमा उद्धृत तर्कअनुसार, धितो बिक्रीबाट बैंकले ऋण असुल गरिसकेको अवस्थामा ‘धितोको मूल्य बढी राखियो कि कम’ भन्ने प्रश्न उठाउन सकिन्छ । तर त्यसको मूल्यांकन स्थापित बैंकिङ प्रक्रिया, लेखापरीक्षण, नियामकीय सुपरिवेक्षण र आवश्यक परे न्यायिक परीक्षणबाट हुनुपर्ने तर्क बलियो देखिन्छ ।
प्रकरणको अर्को जटिल पक्ष स्मार्ट टेलिकमको लाइसेन्स खारेज भएपछि कम्पनीका टावर तथा उपकरणमाथि सरकारको स्वामित्व कायम हुन्छ कि हुँदैन भन्ने हो ।
समाचारमा उद्धृत कानुनी व्याख्याअनुसार दूरसञ्चार ऐनको दफा ३३ ले ५० प्रतिशतभन्दा बढी विदेशी लगानी भएको दूरसञ्चार कम्पनीको अनुमतिपत्र अवधि समाप्त भएपछि जग्गा, भवन, यन्त्र, उपकरण तथा संरचनामा सरकारको स्वामित्व हुने व्यवस्था गरेको छ । त्यसैले स्वदेशी वा ५० प्रतिशतभन्दा कम विदेशी लगानी भएको कम्पनीमा सो व्यवस्था स्वतः लागू हुने/नहुने विषयमा कानुनी विवाद देखिएको छ ।
यससँगै सरकारले ‘अनुमतिपत्र बहाल नरहेका दूरसञ्चार सेवा प्रदायकको सम्पत्ति व्यवस्थापन नियमावली २०७९’ को आधारमा सम्पत्तिमाथि नियन्त्रणको दाबी गरेको विषय पनि विवादमा छ । ऐन र नियमावलीबीच बाझिएको अवस्थामा कुन व्यवस्था लागू हुने भन्ने अन्तिम निर्णय न्यायिक व्याख्याबाट हुन सक्छ ।
यो घटनालाई एउटा बैंकका सीईओ वा सञ्चालक पक्राउ परेको घटनाका रूपमा मात्रै हेर्नु पर्याप्त हुँदैन । बैंकले कानुनअनुसार धितो लिएर कर्जा प्रवाह गर्ने, ऋणीले नतिरेमा नियामकीय प्रक्रिया पूरा गरेर असुली गर्ने र त्यसको सुपरिवेक्षण राष्ट्र बैंकले गर्ने प्रणालीमा बाह्य हस्तक्षेप बढ्दै गएमा बैंकिङ निर्णय प्रक्रिया प्रभावित हुन सक्छ ।
बैंकका सञ्चालक र व्यवस्थापनले हरेक व्यावसायिक निर्णयपछि फौजदारी अनुसन्धानको डर बोक्नुपर्ने अवस्था आयो भने जोखिम लिनुपर्ने बैंकिङ व्यवसायमा निर्णय क्षमता कमजोर हुन सक्छ ।
अर्कोतर्फ, बैंकले धितोको मूल्यांकन वा लिलामीमा अनियमितता गरेको प्रमाणित भएमा त्यसमाथि कानुनी कारबाही हुनु पनि उत्तिकै आवश्यक छ ।
त्यसैले अहिलेको मूल प्रश्न ‘प्रहरीले अनुसन्धान गर्ने कि नगर्ने’ मात्र होइन, ‘कुन विषयमा प्रहरीले अनुसन्धान गर्ने र कुन विषय नियामक तथा अदालतको क्षेत्राधिकारमा रहने’ भन्ने हो ।
नेपालको बैंकिङ प्रणालीमा ठूलो मात्रामा सर्वसाधारणको निक्षेप जोडिएको छ । त्यसैले नियामकको अधिकार क्षेत्र र फौजदारी अनुसन्धानको अधिकारबीच स्पष्ट सीमारेखा कायम गर्नु वित्तीय स्थायित्वका लागि महत्वपूर्ण देखिन्छ ।